Vous repérez depuis la France une maison en bord de lac à Orlando, les photos sont séduisantes et le prix semble raisonnable. Avant de signer, un non-résident doit vérifier plusieurs points précis : son cadre de détention, la fiscalité américaine applicable, les règles de la communauté, les assurances et l’état réel du bien. Ces vérifications ne sont pas optionnelles : elles conditionnent la sécurité patrimoniale de votre projet et évitent les mauvaises surprises après la signature.
Réponse directe : Un non-résident peut acheter une maison en Floride sans visa ni Green Card, mais doit vérifier avant de signer : son numéro fiscal (ITIN), le mode de détention (nom propre ou LLC), les règles FIRPTA, les charges HOA, les assurances liées au plan d’eau, les risques d’inondation et les frais de closing.
Acheter une maison en bord de lac à Orlando : ce que change un achat en non-résident
Un particulier étranger peut acheter un bien immobilier résidentiel en Floride sans détenir de visa ni de Green Card. L’acte d’achat et la détention du bien ne sont pas conditionnés à un statut migratoire. En revanche, posséder une maison n’ouvre aucun droit de séjour prolongé sur le territoire américain : vous restez soumis aux règles habituelles d’entrée (visa touristique ou dispense ESTA selon votre nationalité).
Pour vous repérer, trois mots reviennent systématiquement dans le vocabulaire local. Le closing désigne la signature finale et le transfert de propriété, équivalent fonctionnel de l’acte authentique chez le notaire français. La LLC (Limited Liability Company) est une structure juridique américaine fréquemment utilisée pour détenir un bien. Le terme non-résident, enfin, s’entend ici au sens fiscal américain : il désigne une personne qui ne remplit ni le test de la carte verte ni le test de présence substantielle aux États-Unis.
Les différences avec un achat en France sont nombreuses. Il n’existe pas de notaire au sens français : la transaction est généralement supervisée par une title company ou un real estate attorney. L’agent immobilier côté acheteur est habituellement rémunéré via la commission du vendeur. L’offre engage juridiquement dès son acceptation, avec un dépôt de garantie (earnest money) versé à un tiers séquestre. Et le marché évolue vite : un bien attractif peut recevoir plusieurs offres en quelques jours.
Avant de vous lancer dans un projet immobilier, il est essentiel de définir précisément vos objectifs et les modalités de votre acquisition. En effet, acheter une maison en Floride ne se résume pas au choix d’un emplacement ou à la négociation du prix : il faut également anticiper les conséquences fiscales, juridiques et patrimoniales de cet investissement. Souhaitez-vous acquérir une résidence secondaire pour vos séjours, un logement destiné à la location saisonnière ou un bien à conserver sur le long terme dans une optique de transmission ? La réponse influencera directement les démarches à prévoir et les vérifications à effectuer.
Le mode de détention du bien mérite également une attention particulière. Acheter en nom propre ou par l’intermédiaire d’une société peut entraîner des conséquences différentes en matière de fiscalité, de responsabilité, de gestion locative et de transmission du patrimoine. À cela s’ajoutent les spécificités locales, notamment les exigences des assureurs, les éventuelles restrictions applicables à la location et les frais liés à la propriété. En clarifiant ces éléments dès la phase de recherche, vous pourrez comparer les biens en fonction de leur adéquation avec votre projet, plutôt que de vous limiter à leur prix ou à leur emplacement. Avant de signer, il reste recommandé de solliciter des professionnels qualifiés en droit immobilier et en fiscalité internationale afin de choisir une structure adaptée à votre situation personnelle.
Points à retenir avant de prospecter
- Aucun visa ni Green Card n’est exigé pour acheter.
- Acheter n’ouvre pas de droit de séjour prolongé.
- Pas de notaire français : title company ou avocat immobilier.
- Le cadre de détention se décide avant l’offre, pas après.
Quelles contraintes administratives et fiscales vérifier avant de signer ?
Trois vérifications structurantes s’imposent côté administratif et fiscal : l’obtention d’un numéro fiscal américain, la compréhension des règles FIRPTA à la revente, et l’arbitrage entre détention en nom propre et détention via une LLC.
Numéro fiscal (ITIN) et obligations déclaratives
Un non-résident qui perçoit des revenus imposables aux États-Unis (loyers, plus-value) doit généralement disposer d’un ITIN (Individual Taxpayer Identification Number), délivré par l’IRS. Il permet de déposer les déclarations fiscales américaines et d’être identifié par les autorités. Si vous louez le bien, des obligations déclaratives annuelles s’appliquent, aux niveaux fédéral et parfois local. Ces démarches ne sont pas insurmontables, mais elles doivent être anticipées avec un expert-comptable américain habitué aux non-résidents.
FIRPTA : la retenue à la source lors de la revente
Le FIRPTA (Foreign Investment in Real Property Tax Act) organise une retenue à la source sur le prix de vente lorsqu’un non-résident cède un bien immobilier américain. Selon les règles FIRPTA publiées par l’IRS, cette retenue s’applique au moment de la vente, avec des exceptions encadrées, notamment l’exclusion de plus-value sur résidence principale plafonnée à 250 000 dollars pour un non-résident déclarant via le formulaire 1040NR. Autrement dit, la fiscalité de sortie se prépare dès l’achat, pas au moment où vous décidez de vendre.
Nom propre ou LLC : un arbitrage structurant
Le choix du mode de détention a des conséquences sur la fiscalité, la responsabilité et la succession. Détenir en nom propre est plus simple et moins coûteux, mais expose votre patrimoine personnel en cas de litige lié au bien. Passer par une LLC apporte une séparation juridique et peut faciliter la gestion locative, moyennant des frais de constitution et de maintenance annuelle. L’impact sur les droits de succession américains (estate tax) applicables aux non-résidents est souvent décisif et justifie un avis personnalisé.
Décision à ne pas improviser : l’arbitrage nom propre vs LLC dépend de votre situation familiale, patrimoniale et locative. Un avis combiné avocat-fiscaliste américain et conseil français est fortement recommandé avant de signer.
Les spécificités d’une maison en bord de lac à Orlando
Un bien en bord de lac cumule des contraintes qu’une maison classique n’a pas : règles de communauté renforcées, assurances spécifiques, encadrement de l’usage du plan d’eau et obligation de déclaration des risques d’inondation.
HOA : des charges et des règles à lire ligne par ligne
Beaucoup de maisons en bord de lac se trouvent dans des communautés gérées par une HOA (Homeowners Association). Vous payez des charges mensuelles ou trimestrielles en contrepartie de services communs (entretien des espaces, sécurité, accès au lac, parfois piscine). Avant de signer, demandez les documents complets de la HOA : règlement intérieur (CC&R), budget, procès-verbaux récents, fonds de réserve, projets de travaux. Vérifiez les restrictions sur la location courte durée, les travaux extérieurs, la couleur de façade, les clôtures et l’aménagement des abords du lac. Une HOA peut interdire ou encadrer fortement la mise en location, ce qui change radicalement la rentabilité d’un projet locatif.
Assurances : au-delà de la police habitation standard
En Floride, une assurance habitation classique ne couvre pas automatiquement les dégâts d’inondation. Pour un bien en bord de lac, deux couvertures sont à examiner : la police propriétaire (homeowners insurance) et une assurance inondation séparée, souvent via le programme fédéral NFIP ou un assureur privé. Les primes varient selon la zone de risque (flood zone), l’altitude de la construction et la proximité du plan d’eau. Demandez des devis réels sur l’adresse exacte du bien avant de signer : les écarts entre deux parcelles voisines peuvent être significatifs.
Déclaration légale d’inondation et risques du plan d’eau
Depuis 2024, les Florida Statutes imposent au vendeur de fournir à l’acheteur une déclaration des risques d’inondation avant ou au moment de la signature du contrat de vente. Cette obligation prévue par l’article 689.302 des Florida Statutes a été étendue en 2025 pour couvrir toute connaissance antérieure d’inondation. Exigez systématiquement ce document et conservez-le. Vérifiez aussi les règles d’usage du lac : certains plans d’eau sont privés et gérés par la communauté, d’autres sont publics ; les bateaux à moteur, pontons et pêche peuvent être autorisés, encadrés ou interdits selon les cas.
Comparer un bien en bord de lac et un bien classique
- Cadre de vie et vue recherchés.
- Potentiel locatif attractif si la HOA l’autorise.
- Accès possible à des équipements communs (pontons, aires de loisirs).
- Assurance inondation souvent nécessaire et parfois coûteuse.
- Entretien des abords (rives, mur de soutènement, ponton).
- Restrictions HOA qui peuvent limiter l’usage et la location.
Les étapes concrètes entre l’offre et la signature
Entre l’offre acceptée et la remise des clés, plusieurs étapes jalonnent le processus. Les connaître évite de confondre engagement et simple intention, et de sous-estimer les frais annexes.
Pour fixer les idées, Florida Realtors indique que les acheteurs internationaux ont représenté un volume d’achat résidentiel significatif sur le marché floridien ces dernières années, le Canada et plusieurs pays d’Amérique latine et d’Europe figurant parmi les premiers acquéreurs étrangers. Autrement dit, les professionnels locaux sont habitués à ce type de dossier : vous n’êtes pas un cas isolé, et les process existent.
- Statut et fiscalité :ITIN en cours ou prévu, décision nom propre ou LLC validée, implications FIRPTA et succession comprises.
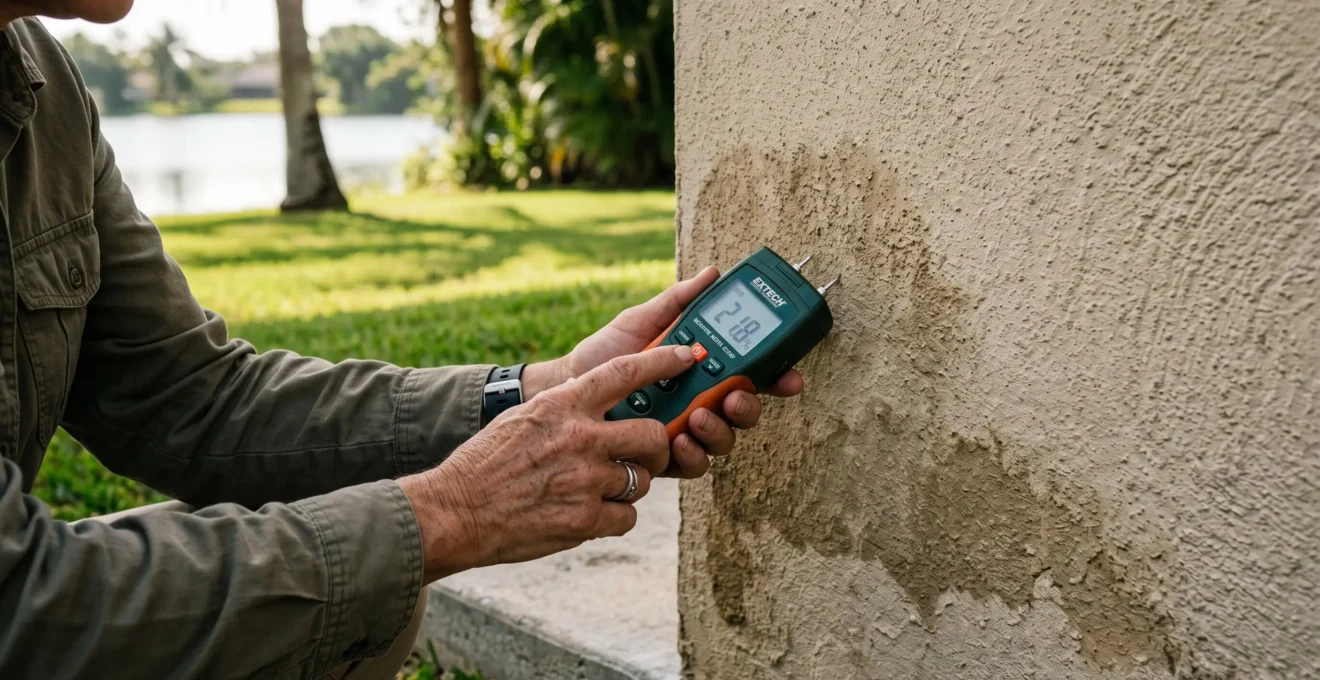
- Bien et environnement :Inspection réalisée, déclaration d’inondation reçue, zone de risque identifiée, état du ponton et des rives contrôlé.
- Communauté :Documents HOA lus (règlement, budget, PV, réserves), restrictions de location vérifiées, charges intégrées au budget global.
- Assurances :Devis homeowners et flood obtenus sur l’adresse exacte, exclusions identifiées, coûts annuels budgétés.
- Transaction :Offre et clauses de retrait comprises, estimation des frais de closing en main, modalités de signature à distance confirmées.
Cas pratique
Un couple européen repère depuis la France une maison en bord de lac dans la région d’Orlando, affichée à un prix jugé attractif. Avant toute offre, il demande à son agent les documents HOA et un pré-devis d’assurance inondation sur l’adresse exacte. Les charges HOA et la prime inondation, additionnées, modifient le budget mensuel initialement prévu. Le couple consulte un fiscaliste américain qui recommande, compte tenu d’un projet locatif saisonnier, une détention via LLC. L’offre est ensuite ajustée en conséquence, et la période d’inspection révèle un mur de soutènement à reprendre : une négociation permet d’intégrer ces travaux dans le prix final. Ce scénario est illustratif et non représentatif de tous les dossiers.
Peut-on acheter une maison à Orlando sans visa ni Green Card ?
Oui. L’achat d’un bien immobilier résidentiel en Floride n’est pas conditionné à un visa ni à une Green Card. En revanche, être propriétaire n’ouvre aucun droit de séjour prolongé : les règles d’entrée aux États-Unis (visa ou ESTA selon la nationalité) restent inchangées.
Faut-il obligatoirement créer une LLC pour acheter ?
Non, un non-résident peut acheter en nom propre. Le recours à une LLC se justifie souvent pour isoler la responsabilité, organiser une gestion locative ou optimiser la transmission. L’arbitrage dépend de votre situation personnelle et doit être validé avec un fiscaliste américain et un conseil français.
Comment évaluer les charges HOA avant de signer ?
Demandez les montants exacts des cotisations, le budget prévisionnel, les procès-verbaux récents, le niveau du fonds de réserve et les projets de travaux. Vérifiez aussi les restrictions d’usage (location courte durée, abords du lac, travaux extérieurs) qui peuvent affecter votre projet.
Une assurance inondation est-elle toujours nécessaire ?
Pas systématiquement, mais pour un bien en bord de lac c’est très fréquemment recommandé, voire exigé par le prêteur. L’assurance habitation standard ne couvre pas les inondations : une police dédiée doit être chiffrée sur l’adresse exacte avant de signer.
Quels frais prévoir au-delà du prix d’achat ?
Les frais de closing (title company ou avocat, assurance titre, taxes de transfert, enregistrement, prorata de taxes foncières, cotisations HOA avancées) viennent s’ajouter au prix. Prévoyez également les coûts récurrents : taxes foncières annuelles, HOA, assurances, entretien et éventuelle gestion locative.
Pour transformer ces vérifications en projet concret, le plus efficace reste d’en discuter avec une équipe locale francophone qui connaît les biens lacustres d’Orlando et les contraintes propres aux non-résidents. Vous pourrez ainsi passer de la liste des points à vérifier à un calendrier d’achat réaliste, sans découvrir une contrainte juridique ou technique après la signature.